

Báo cáo ngành: KQKD Q3/2026 duy trì tăng trưởng cao, tuy nhiên tập trung ở một số doanh nghiệp lớn
Tăng trưởng lợi nhuận toàn thị trường giảm, P/E thấp chịu ảnh hưởng từ kết quả đột biến trong Q3
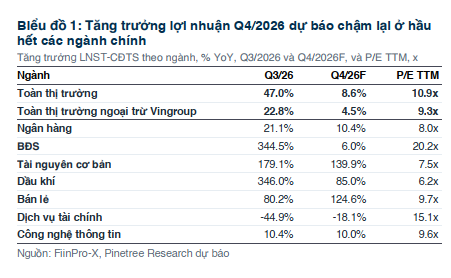
VIC, VHM, BSR, MSR và GAS đóng góp khoảng 68% mức tăng lợi nhuận toàn thị trường trong Q3/2026. Ngoài Vingroup, tăng trưởng giảm từ 35.2% YoY trong Q2 xuống 22.8% trong Q3, còn tỷ lệ doanh nghiệp có lợi nhuận cải thiện giảm từ 61.2% xuống 54.7%. Ngân hàng và thép tiếp tục tăng trưởng nhờ tín dụng và công suất HRC mới của HPG, trong khi mức tăng chung tập trung ở các doanh nghiệp có dự án bàn giao lớn hoặc giá hàng hóa thuận lợi.
Chúng tôi dự báo LNST-CĐTS toàn thị trường tăng 8.6% YoY và giảm khoảng 7% QoQ trong Q4/2026. Ngân hàng, HPG và các chuỗi bán lẻ tiếp tục tăng lợi nhuận nhờ tín dụng, sản lượng HRC và doanh thu chuỗi cửa hàng. Lợi nhuận lọc dầu và khai khoáng giảm so với Q3 khi chênh lệch giá xăng thu hẹp và giá kim loại không còn tăng mạnh. GVR không lặp lại khoản bồi thường đất lớn, còn PNJ dự kiến ghi nhận 7,071 tỷ VND dự phòng thu đổi kim cương.P/E TTM ngoài Vingroup ở mức 9.1x, ngang đáy tháng 11/2022, một phần do lợi nhuận 4 quý tăng mạnh từ chênh lệch giá lọc dầu tại BSR, giá kim loại cao tại MSR và khoản bồi thường đất của GVR. Crack spread xăng đã thu hẹp mạnh trong tháng 10, giá kim loại đi ngang và các khoản thu nhập bất thường không lặp lại khiến lợi nhuận nhóm hàng hóa dự báo giảm trong Q4. Do đó, P/E hiện tại đang phản ánh mức lợi nhuận Q3 cao hơn khả năng duy trì trong các quý tới.
Công ty Cổ phần Chứng khoán Pinetree
-
Zalo OA: Chứng khoán Pinetree
-
Fanpage: Chứng khoán Pinetree
-
Youtube channel: Pinetree Securities
Bài viết sử dụng hình ảnh của freepik và các trang web cho sử dụng hình ảnh miễn phí khác.
